





Gửi bình luận
Thứ Sáu, 2/10/2026
Thứ Sáu, 2/10/2026
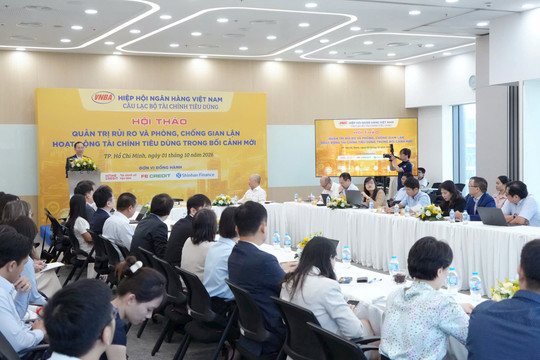
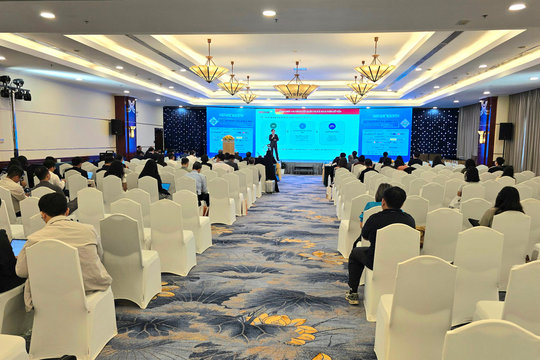
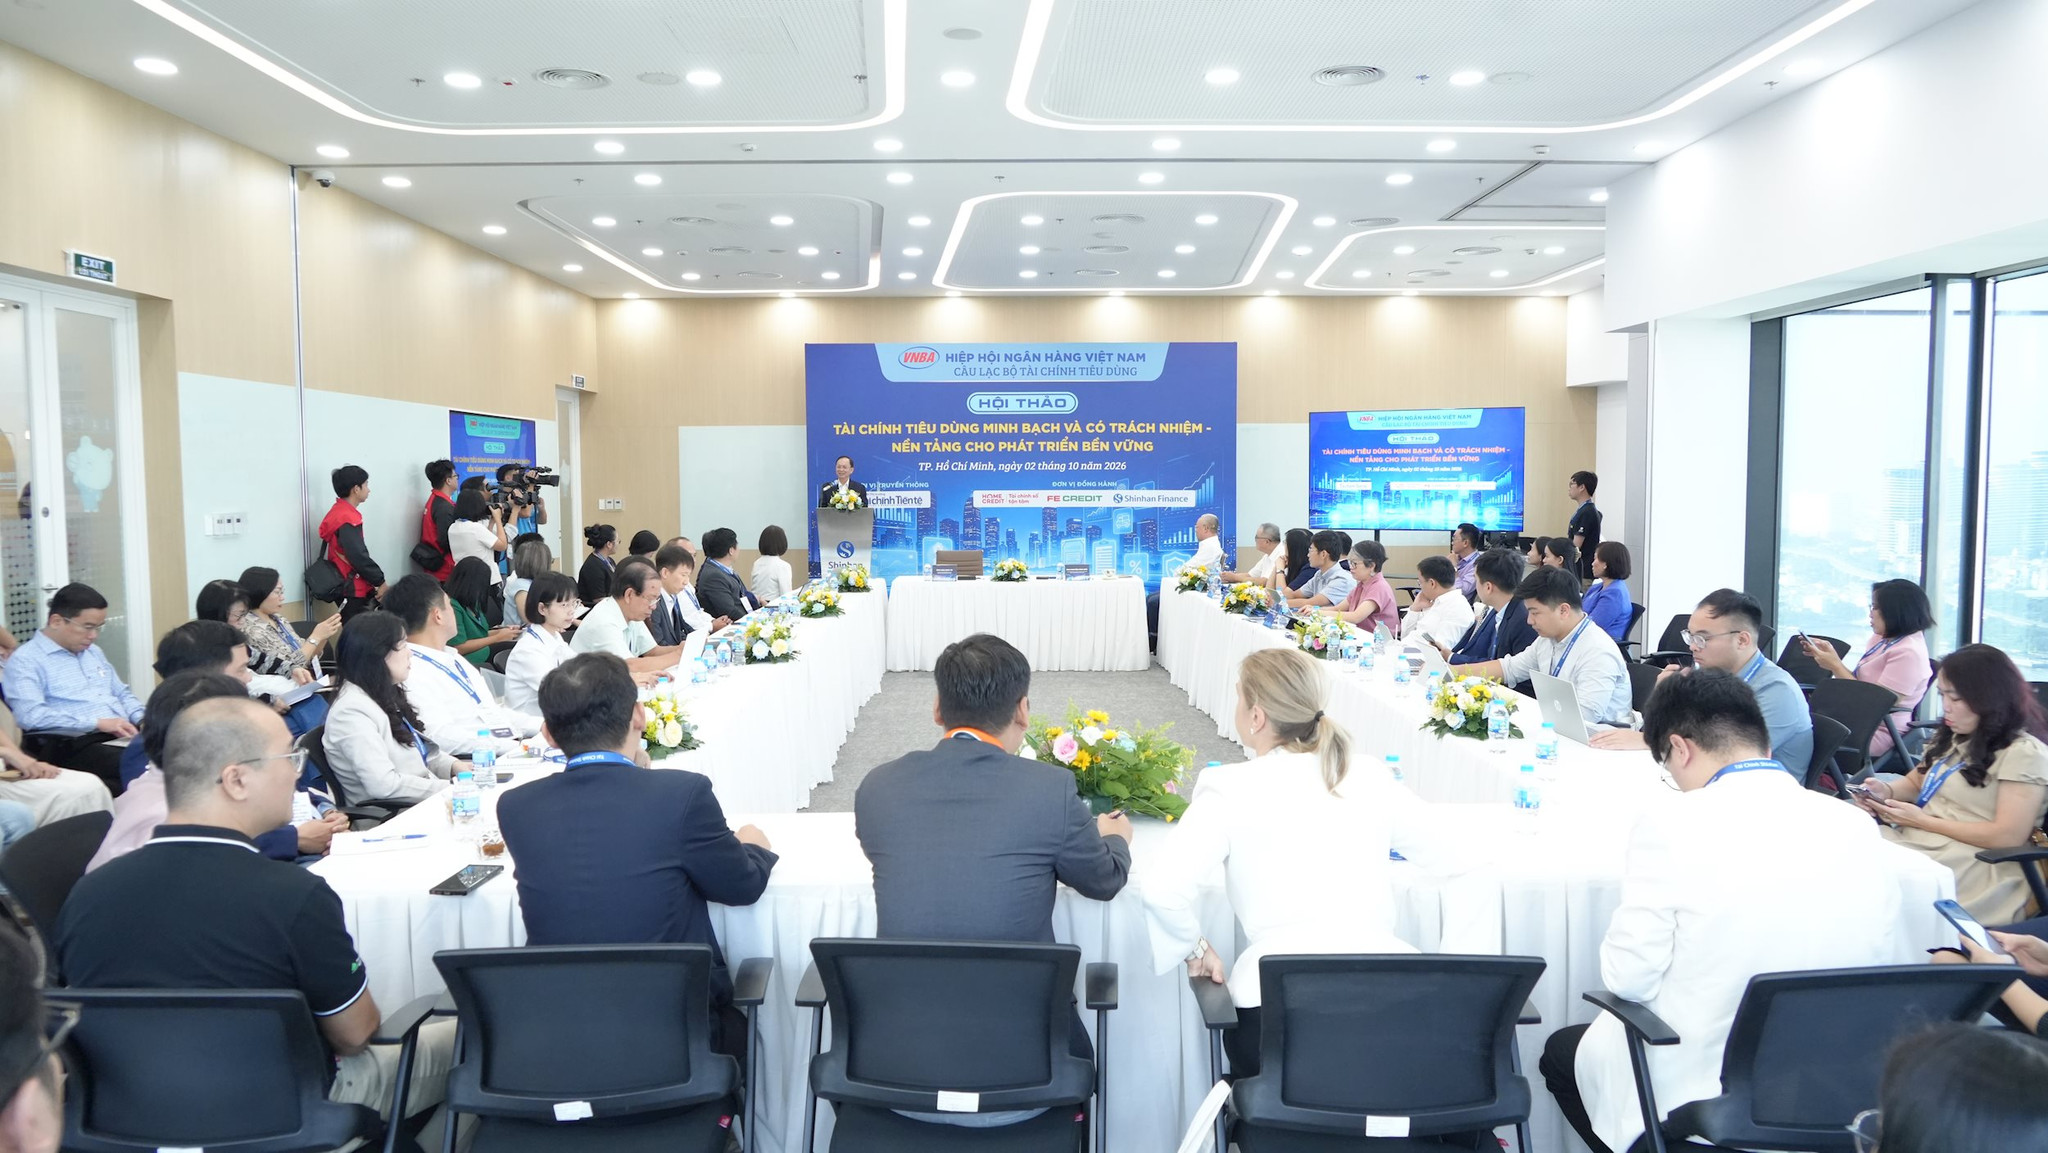
Ngày 2/10/2026, tại TP. Hồ Chí Minh, Câu lạc bộ (CLB) Tài chính tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam tổ chức Hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm - Nền tảng cho phát triển bền vững”. Đây là diễn đàn quan trọng để nhìn lại toàn cảnh thị trường, đánh giá thực trạng tăng trưởng và thảo luận sâu rộng các giải pháp nâng cao tính minh bạch, trách nhiệm, hướng tới mục tiêu phát triển an toàn, lành mạnh và bền vững lĩnh vực tài chính tiêu dùng.
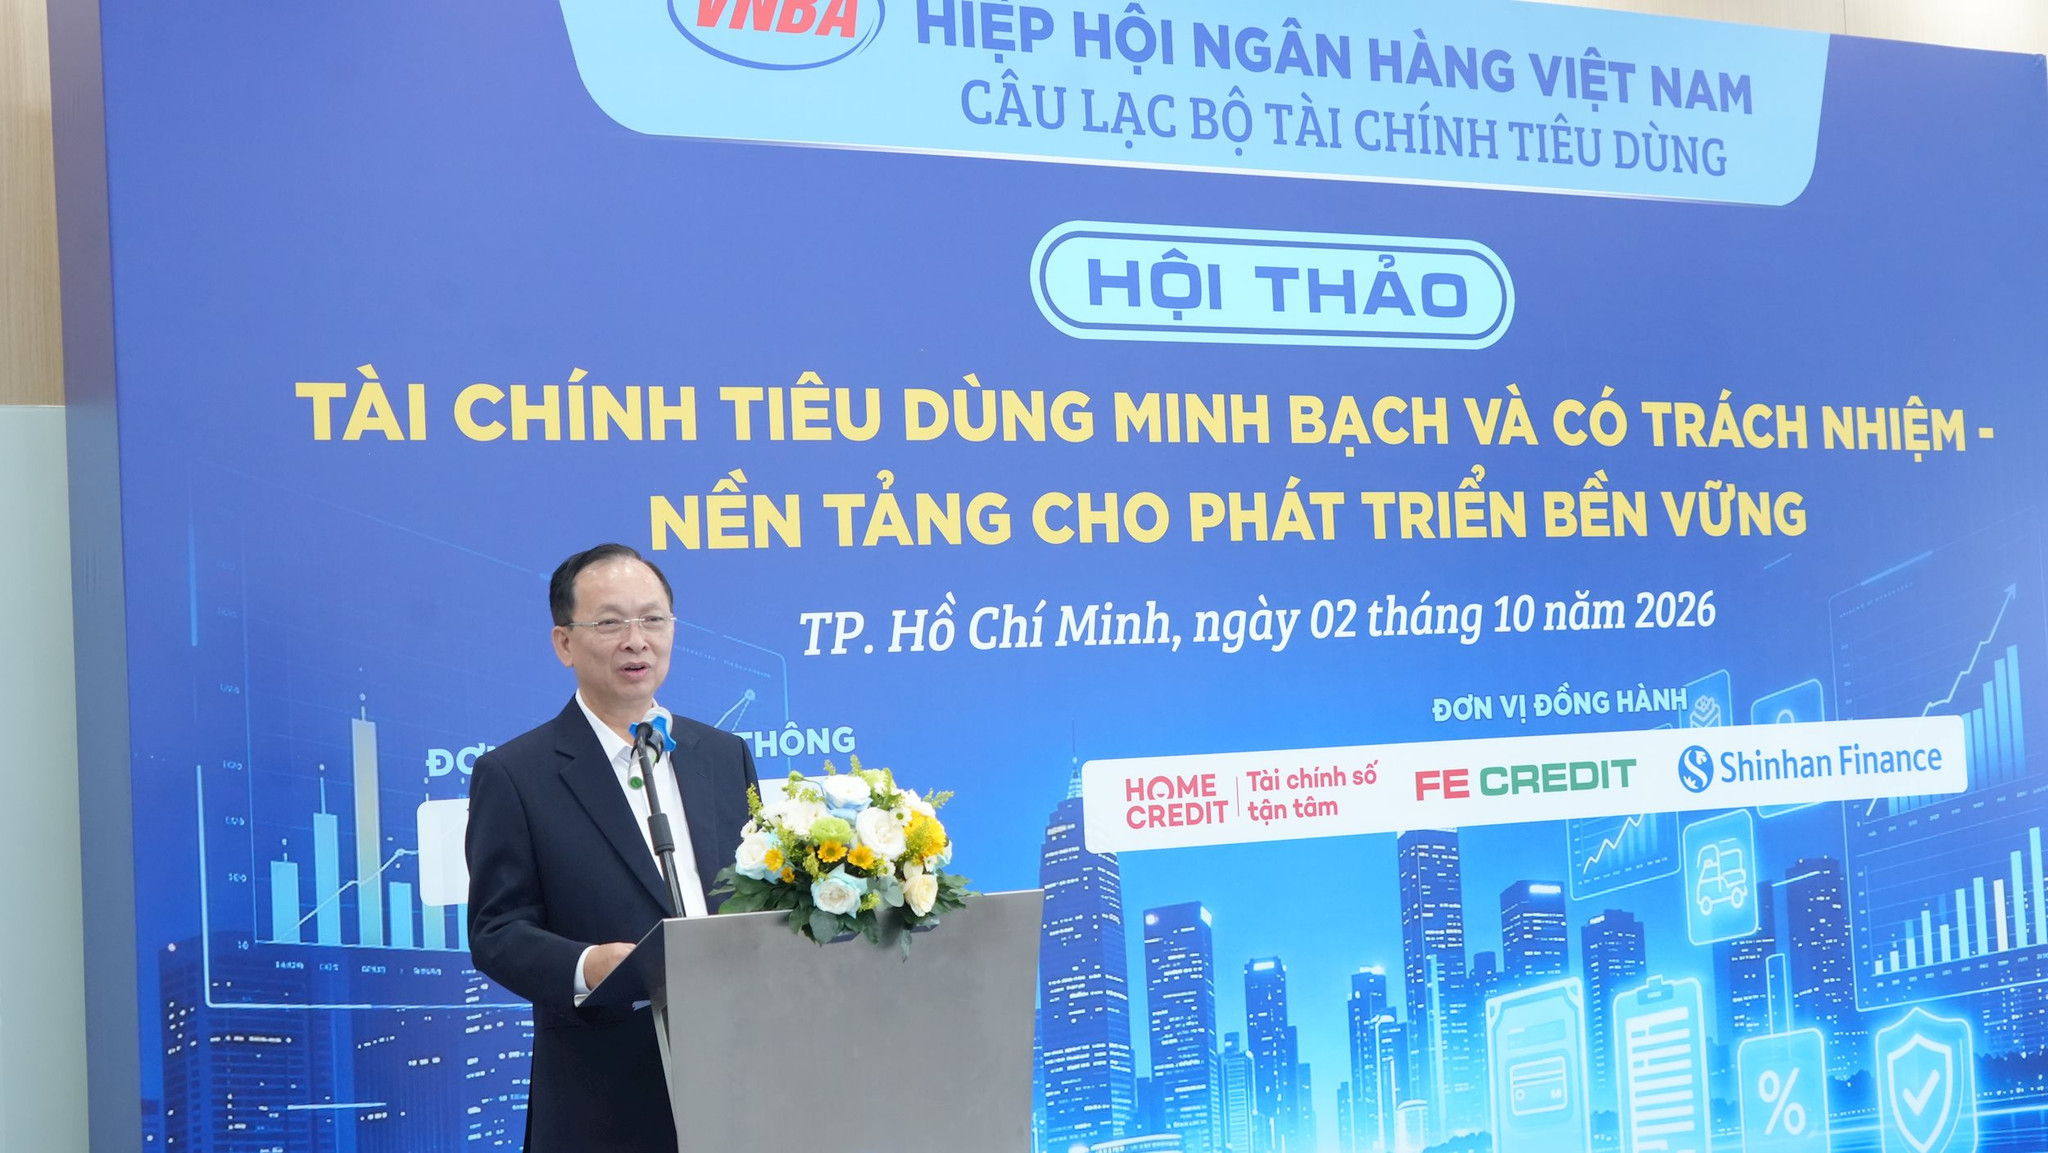
TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, nguyên Phó Thống đốc Thường trực Ngân hàng Nhà nước (NHNN) tham dự và phát biểu tại hội thảo. Cùng tham dự hội thảo có đại diện các đơn vị, vụ, cục chức năng thuộc Ngân hàng Nhà nước Việt Nam; Ban chủ nhiệm và các thành viên CLB Tài chính tiêu dùng; đại diện các ban, đơn vị thuộc Hiệp hội Ngân hàng Việt Nam và các phóng viên, nhà báo tới từ nhiều cơ quan báo chí.
Động lực từ tín dụng chính thức và góc nhìn toàn cảnh thị trường
Phát biểu khai mạc hội thảo, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam chia sẻ: "Chúng ta thường nói về tài chính tiêu dùng qua những con số về dư nợ, tăng trưởng thị trường hay chất lượng tín dụng. Nhưng đằng sau mỗi khoản vay lại là một nhu cầu rất cụ thể của một gia đình: một khoản học phí cần đóng đúng hạn, một khoản chi phí khám chữa bệnh phát sinh, một chiếc xe phục vụ công việc, một thiết bị gia dụng cần thay thế, hay một khoản chi thiết yếu khi thu nhập chưa kịp đáp ứng".
Ở góc độ đó, tài chính tiêu dùng giúp người dân chủ động hơn trước những nhu cầu chính đáng của cuộc sống, thay vì phải trì hoãn hoặc tìm đến những nguồn vốn thiếu an toàn.
TS. Đào Minh Tú cho biết thêm, nếu nhìn rộng hơn, tài chính tiêu dùng còn có ý nghĩa đối với sự vận động của nền kinh tế. Khi nguồn vốn phù hợp giúp nhu cầu tiêu dùng được chuyển hóa thành sức mua thực tế, hàng hóa và dịch vụ được lưu thông tốt hơn, doanh nghiệp có thêm đầu ra và hoạt động sản xuất - kinh doanh được hỗ trợ.
Được ví như "cánh tay nối dài" của hệ thống ngân hàng, các công ty tài chính tiêu dùng được NHNN cấp phép mang dòng vốn chính thức đến với người lao động thu nhập trung bình và thấp, công nhân tại các khu công nghiệp – những đối tượng khó tiếp cận vốn tại ngân hàng thương mại truyền thống. Tính đến cuối tháng 8/2026, tổng dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua thẻ của khối này đạt gần 185 nghìn tỷ đồng (tăng 13,37% so với cùng kỳ năm trước). Trong đó, dư nợ phục vụ nhu cầu đời sống đạt gần 134 nghìn tỷ đồng (tăng hơn 19%), còn dư nợ tín dụng qua thẻ đạt trên 51 nghìn tỷ đồng.
Những con số ấn tượng trên minh chứng cho vai trò ngày càng quan trọng của tín dụng tiêu dùng trong việc kích thích tiêu dùng nội địa, khơi thông dòng chảy hàng hóa và hỗ trợ cộng đồng doanh nghiệp. Không những vậy, tài chính tiêu dùng đã và đang giúp người dân chủ động hơn trước các nhu cầu chính đáng của cuộc sống thay vì phải trì hoãn hoặc sa vào các nguồn vốn phi chính thức.
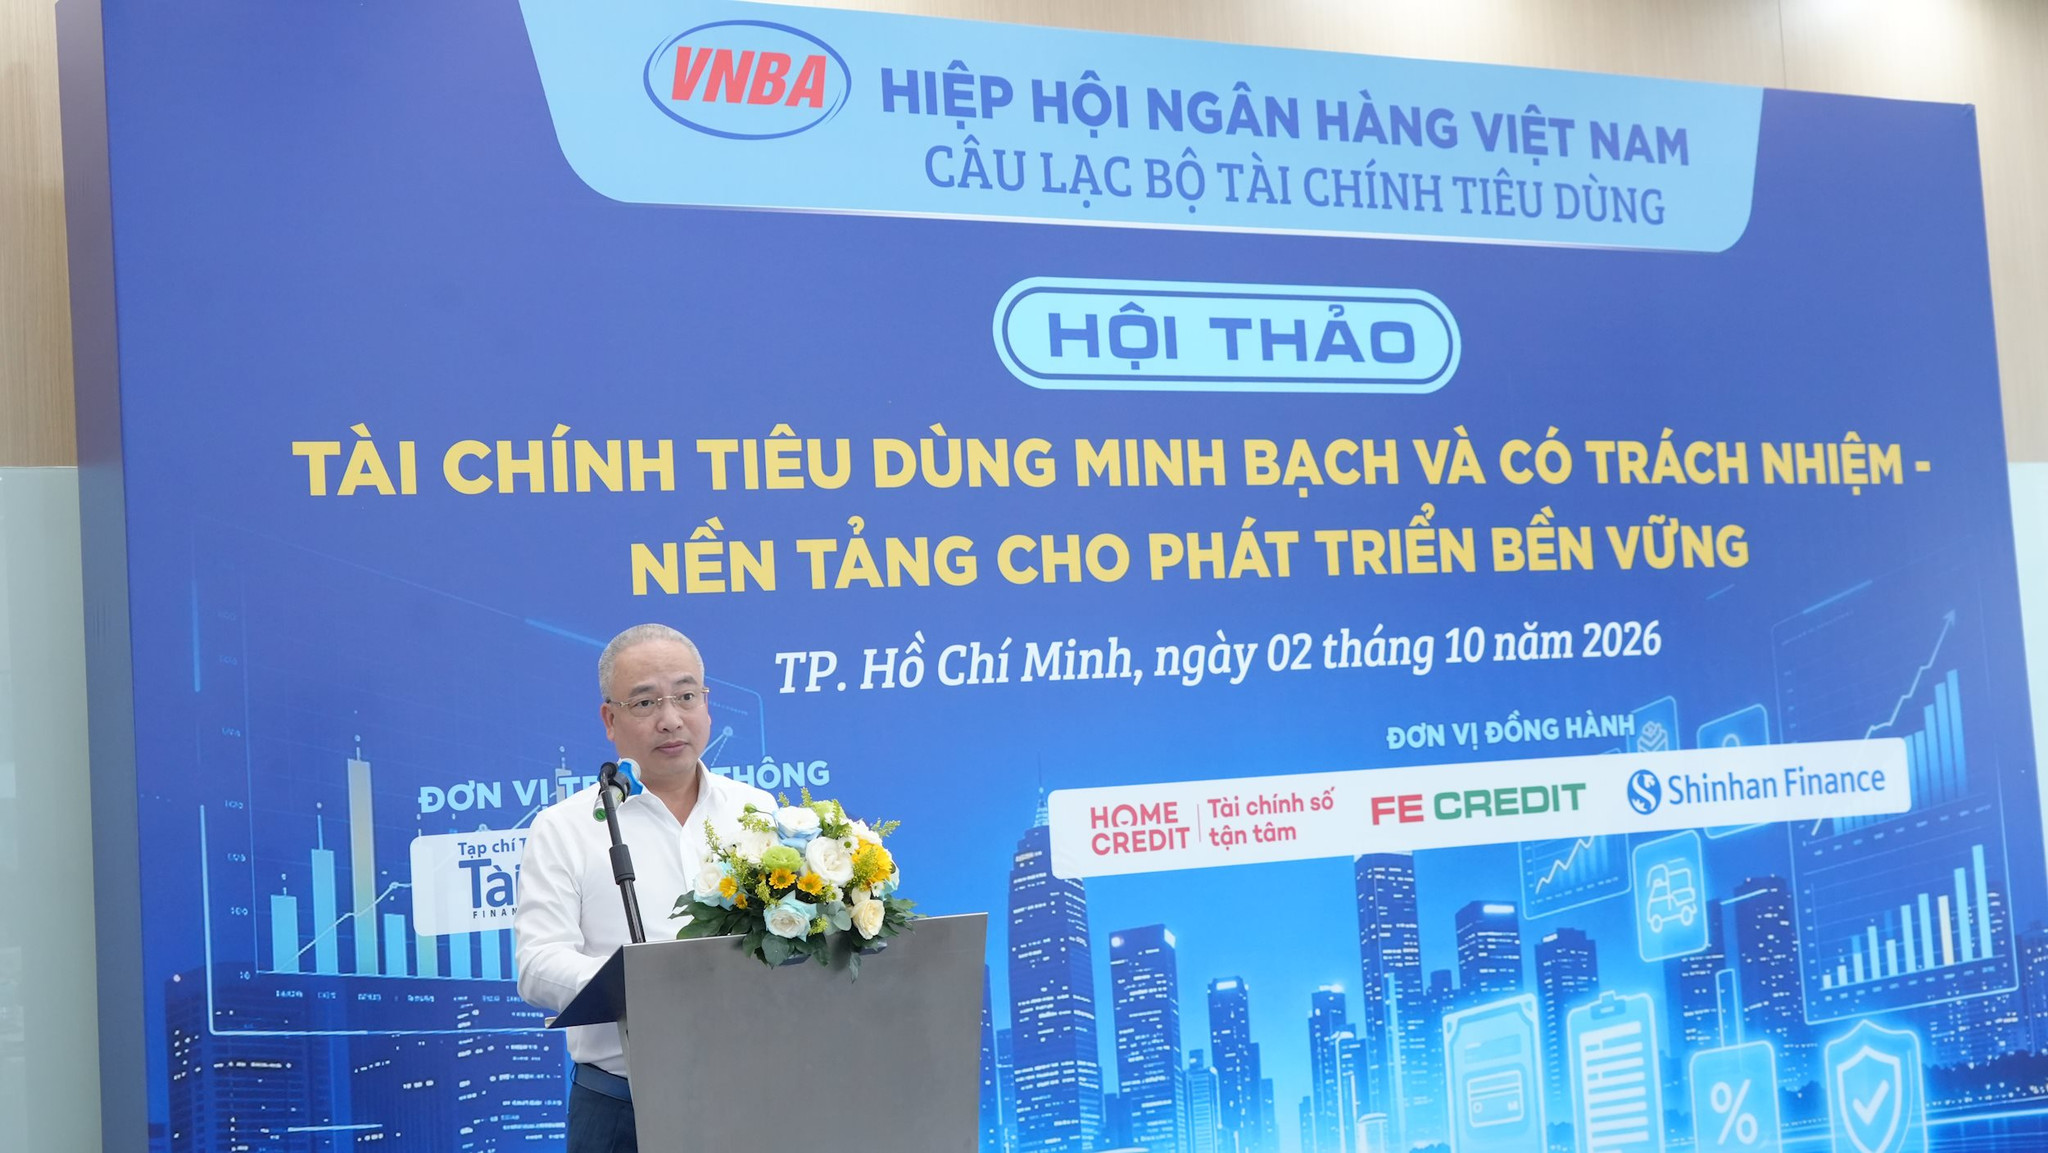
Chia sẻ tại hội thảo, ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính tiêu dùng, Phó Tổng Giám đốc HD SAISON nhấn mạnh, giá trị của tài chính tiêu dùng không nằm ở việc chạy theo dư nợ hay tốc độ tăng trưởng đơn thuần. Mở rộng tiếp cận hướng tới đi đôi với việc tạo ra giá trị thực sự cho người dân, giúp khách hàng xây dựng lịch sử tín dụng tốt và tiếp cận nguồn vốn an toàn thay vì tìm đến tín dụng đen.
Đồng quan điểm này, đại diện Công ty Tài chính TNHH MTV Sfinance (Sfinance), ông Vũ Biện Thái Trung, Giám đốc Kinh doanh đã chia sẻ về chiến lược vận hành dựa trên mô hình 3S (SAFE - SMART - SPEEDY) nhằm tối ưu hóa trải nghiệm khách hàng, trong đó: SAFE (An toàn), đặt nền tảng quản trị rủi ro, tuân thủ pháp luật và cho vay có trách nhiệm lên hàng đầu, giúp khách hàng yên tâm tuyệt đối; SMART (Thông minh), ứng dụng dữ liệu lớn (Big Data), trí tuệ nhân tạo (AI) và công nghệ định danh điện tử (eKYC) nhằm thấu hiểu đúng nhu cầu, cá nhân hóa giải pháp tài chính cho từng phân khúc; SPEEDY (Nhanh chóng), đơn giản hóa quy trình, số hóa từ khâu đăng ký đến giải ngân (chỉ mất khoảng 5 phút cho các khoản vay nhỏ) để đáp ứng đúng lúc nhu cầu của khách hàng.
“Nhờ những cải tiến nội tại này, các doanh nghiệp tài chính đã phục vụ hàng triệu khách hàng, duy trì tỷ lệ hài lòng (CSAT) đạt 90 điểm và mức độ sẵn sàng giới thiệu (NPS) đạt 62 điểm, với khoảng 30% khách hàng quay trở lại sử dụng dịch vụ”, ông. Vũ Biện Thái Trung chia sẻ.
Từ mở rộng tiếp cận sang tiếp cận có trách nhiệm
Dù đạt được nhiều thành tựu, các chuyên gia tại hội thảo đều thống nhất cho rằng giai đoạn phát triển tiếp theo của hoạt động tài chính tiêu dùng đòi hỏi một sự lột xác về chất, tạo nền tảng cho sự phát triển bền vững. Luật Các tổ chức tín dụng năm 2024 đã đặt ra yêu cầu xét duyệt cấp tín dụng dựa trên khả năng tài chính thực tế của khách hàng. Một khoản vay tốt không phải là khoản vay được duyệt hạn mức tối đa, mà phải là khoản vay vừa vặn với thu nhập, giúp giải quyết nhu cầu mà không để lại gánh nặng nợ nần quá sức.
Trong bối cảnh đó, ông Nguyễn Đình Đức cho rằng, việc mở rộng tín dụng là cần thiết. Nhưng điều quan trọng hơn là khoản tín dụng đó có thực sự phù hợp và tạo ra giá trị cho người sử dụng hay không. “Chính thức” là điều kiện cần nhưng chưa phải là điều kiện đủ. Một khoản tín dụng tốt phải đáp ứng nhu cầu thực tế, phù hợp với khả năng tài chính và được cung cấp một cách minh bạch. Khách hàng cần hiểu sản phẩm mình đang sử dụng, hiểu chi phí, nghĩa vụ và quyền lợi của mình.
“Về phía tổ chức cung cấp tín dụng, trách nhiệm là đánh giá đầy đủ khả năng trả nợ của người vay, để nhu cầu cần giải quyết hôm nay không trở thành gánh nặng vượt quá khả năng trong tương lai. Một khoản vay giải quyết được nhu cầu hôm nay nhưng tạo ra một gánh nặng không phù hợp cho ngày mai thì chưa thể được coi là một khoản tín dụng thực sự tạo ra giá trị”, ông Nguyễn Đình Đức chia sẻ và nhận định: “Đây là bước chuyển rất quan trọng đối với tài chính tiêu dùng: Từ mở rộng tiếp cận sang mở rộng tiếp cận có trách nhiệm”.
Còn theo TS. Đào Minh Tú, để tín dụng tiêu dùng thực sự trở thành lựa chọn đáng tin cậy, mở rộng khả năng tiếp cận cần đi cùng minh bạch và trách nhiệm. Minh bạch trước hết nằm ở những điều rất cụ thể: người vay cần biết mình thực nhận bao nhiêu, lãi suất và các khoản phí là gì, tổng nghĩa vụ phải trả ra sao, kỳ hạn thanh toán như thế nào, điều gì xảy ra nếu chậm trả và có thể liên hệ với ai khi phát sinh vướng mắc. Thông tin càng rõ ràng, dễ hiểu thì khách hàng càng có cơ sở để cân nhắc và lựa chọn khoản vay phù hợp với khả năng tài chính của mình.
TS. Đào Minh Tú cho rằng, trách nhiệm cũng cần được đặt ở cả hai phía. Với tổ chức cho vay, đó là trách nhiệm thẩm định phù hợp, tư vấn trung thực, bảo vệ dữ liệu khách hàng, thực hiện nhắc nợ và thu hồi nợ đúng quy định, văn minh, đồng thời giải quyết kịp thời các phản ánh phát sinh. Với người vay, đó là trách nhiệm cung cấp thông tin trung thực, đọc kỹ hợp đồng, cân nhắc khả năng trả nợ, sử dụng vốn hợp lý và thực hiện đúng cam kết. “Khi cả hai bên cùng ý thức được quyền và nghĩa vụ của mình, quan hệ tín dụng sẽ bền vững hơn và niềm tin thị trường cũng được củng cố”, TS. Đào Minh Tú nhấn mạnh.
Yêu cầu này càng trở nên quan trọng trong môi trường số. Ngày nay, một khách hàng có thể hoàn tất nhiều bước của quá trình vay chỉ trong vài phút trên điện thoại. Công nghệ đem lại tốc độ và sự thuận tiện rất lớn, nhưng cũng khiến quyết định tài chính có thể được đưa ra quá nhanh nếu người vay chưa hiểu đầy đủ sản phẩm. TS. Đào Minh Tú nhấn mạnh: “Cùng với đổi mới công nghệ, thị trường cần đầu tư mạnh hơn cho giáo dục tài chính, cho cách trình bày thông tin dễ hiểu, cho bảo vệ dữ liệu cá nhân và cho những công cụ giúp khách hàng nhận diện tổ chức cho vay hợp pháp. Công nghệ chỉ thực sự tạo ra giá trị bền vững khi đi cùng với niềm tin”.
Nói về định hướng cho giai đoạn tiếp theo hướng đến sự phát triển bền vững của lĩnh vực tài chính tiêu dùng ông Lê Đức Hải, Phó Tổng Giám đốc MCredit, khẳng định giai đoạn phát triển tiếp theo của tài chính tiêu dùng không nên chỉ được đo bằng số lượng khách hàng hay quy mô dư nợ, mà bằng chất lượng của khả năng tiếp cận tín dụng.
“Tài chính tiêu dùng bền vững không phải là cho vay nhiều nhất hay ít nhất. Đó là đưa nguồn vốn chính thức đến đúng người, đúng nhu cầu, và ở mức mà khách hàng có thể dùng tín dụng để cải thiện cuộc sống của mình một cách bền vững", ông Lê Đức Hải nhấn mạnh.