






Gửi bình luận
Thứ Sáu, 2/10/2026
Thứ Sáu, 2/10/2026
Tín dụng cho nông nghiệp, nông thôn tại tỉnh An Giang đang đứng trước một yêu cầu mới không chỉ bơm vốn cho từng hộ sản xuất, mà phải tạo lực đẩy để hợp tác xã (HTX) trở thành đầu mối tổ chức lại sản xuất, hình thành vùng nguyên liệu, kết nối doanh nghiệp và đưa nông sản đi sâu hơn vào chuỗi giá trị. Khi tỉnh chuyển trọng tâm phát triển kinh tế tập thể từ “tăng số lượng” sang “nâng chất lượng”, dòng vốn tín dụng cũng cần dịch chuyển theo hướng tài trợ cho năng lực tạo giá trị của cả chuỗi.
Dòng vốn lớn, nhưng vốn trực tiếp đến HTX còn mỏng
Tỉnh An Giang đang đặt HTX vào vị trí ngày càng quan trọng trong quá trình tổ chức lại sản xuất nông nghiệp. Theo Đề án “Phát triển kinh tế tập thể tỉnh An Giang giai đoạn 2026 - 2030”, đến năm 2030 tỉnh phấn đấu có khoảng 973 HTX với khoảng 192.000 thành viên; trên 60% HTX được xếp loại khá, tốt và ít nhất 50% HTX tham gia liên kết theo chuỗi giá trị.
Trong nông nghiệp, mục tiêu đáng chú ý là hình thành tối thiểu 4 HTX hoặc liên hiệp HTX đầu tàu, đủ năng lực quản trị, tổ chức sản xuất, liên kết vùng nguyên liệu, kết nối doanh nghiệp và mở rộng thị trường.
Những mục tiêu đó đặt ra một vấn đề không thể né tránh, HTX lấy nguồn lực ở đâu để lớn lên và đảm nhận vai trò tổ chức sản xuất? Câu trả lời, bên cạnh vốn ngân sách, vốn góp thành viên và nguồn lực doanh nghiệp, nằm ở khả năng tiếp cận tín dụng ngân hàng.
Các con số cho thấy, dư địa vốn cho nông nghiệp ở tỉnh An Giang là khá lớn. Đến cuối tháng 8/2026, dư nợ tín dụng phục vụ phát triển nông nghiệp, nông thôn trên địa bàn tỉnh đạt 161.909 tỷ đồng, tăng 4,71% so với cuối năm 2025. Đến cuối tháng 9/2026, dư nợ tín dụng phục vụ nông nghiệp, nông thôn của toàn ngành Ngân hàng Khu vực 15 ước đạt 237.000 tỷ đồng, tăng 5,82% so với cuối năm 2025.
Riêng chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn theo Nghị định 55/2015/NĐ-CP và các văn bản sửa đổi, bổ sung, đến cuối tháng 8/2026 có dư nợ toàn ngành Ngân hàng Khu vực 15 là 213.839 tỷ đồng; tại An Giang đạt 149.240 tỷ đồng, tăng 4,20% so với cuối năm 2025.
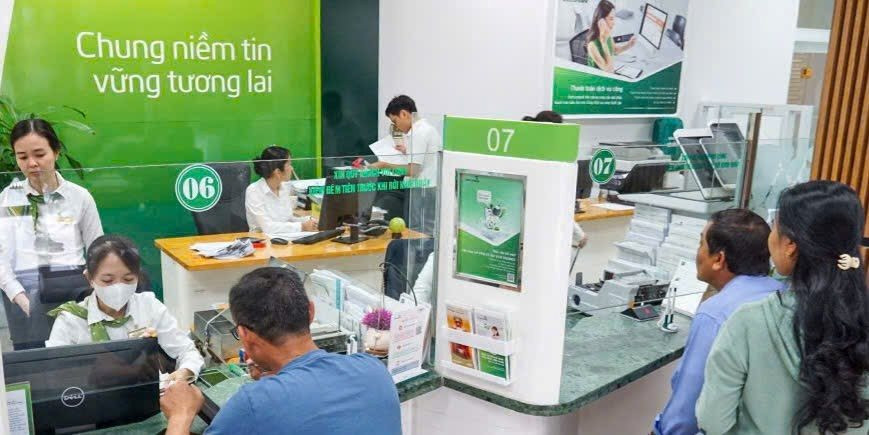
Tuy nhiên, khi nhìn riêng vào khu vực kinh tế tập thể, bức tranh lại khác. Đến cuối tháng 8/2026, toàn ngành Ngân hàng Khu vực 15 mới có 8 HTX đã và đang vay vốn ngân hàng, doanh số cho vay trực tiếp HTX trong năm đạt 49 tỷ đồng, dư nợ 48 tỷ đồng. Riêng An Giang có 5 HTX, doanh số cho vay trong năm đạt 42 tỷ đồng và dư nợ còn 36 tỷ đồng.
Đặt cạnh quy mô 161.909 tỷ đồng tín dụng nông nghiệp, nông thôn của An Giang, khoản dư nợ 36 tỷ đồng dành cho 5 HTX là rất nhỏ. Điều này cho thấy vấn đề hiện nay không đơn thuần là ngân hàng có vốn hay nền kinh tế có nhu cầu vốn. Điểm nghẽn nằm ở khả năng hấp thụ vốn của HTX và cách thiết kế dòng tín dụng phù hợp với một chủ thể có tính chất đặc thù như HTX.
Từ cho vay hộ sản xuất đến tài trợ cho một chuỗi giá trị
Trong một thời gian dài, tín dụng nông nghiệp chủ yếu tiếp cận các hộ sản xuất, doanh nghiệp hoặc từng phương án kinh doanh riêng lẻ. Nhưng khi tỉnh An Giang muốn tổ chức lại sản xuất thông qua HTX, cách tiếp cận này cần được mở rộng.
Một HTX hoạt động theo mô hình mới không chỉ cần vốn để mua vật tư hay đáp ứng chi phí mùa vụ. HTX cần vốn cho cả một chuỗi hoạt động, cung ứng đầu vào, tổ chức vùng nguyên liệu, máy móc và cơ sở sơ chế, kho bảo quản, đóng gói, truy xuất nguồn gốc, logistics, chế biến và thậm chí là vốn lưu động để thu mua nông sản của thành viên, đây là khác biệt quan trọng.
Nếu chỉ nhìn HTX như một khách hàng vay vốn thông thường, quy mô tài sản, doanh thu và dòng tiền hiện tại có thể khiến khả năng tiếp cận tín dụng bị hạn chế. Nhưng nếu nhìn HTX như một đầu mối tổ chức hàng trăm hộ sản xuất trong cùng một vùng nguyên liệu, năng lực tạo dòng tiền của HTX cần được đánh giá trong mối quan hệ với cả chuỗi liên kết.
Đề án của tỉnh An Giang đã xác định khá rõ hướng đi này khi khuyến khích HTX tham gia sâu từ cung ứng đầu vào, tổ chức sản xuất đến sơ chế, chế biến và tiêu thụ.
Nói cách khác, tín dụng cho HTX không nên chỉ được nhìn như một khoản vay cho một pháp nhân; đó còn là vốn cho năng lực tổ chức sản xuất của cả một cộng đồng nông hộ. Đây là điểm có ý nghĩa đặc biệt trong bối cảnh sản xuất nông nghiệp vẫn chịu sức ép từ quy mô nhỏ, phân tán, chi phí đầu vào, biến động giá và khả năng thương lượng hạn chế của từng hộ.
Khi HTX đủ năng lực đứng giữa nông dân và thị trường, dòng vốn được đưa vào HTX có thể tạo hiệu ứng lan tỏa lớn hơn một khoản vay đơn lẻ cho từng hộ.
Một trong những thách thức của tín dụng nông nghiệp là tính mùa vụ và rủi ro thị trường. Với HTX, bài toán này càng rõ hơn bởi HTX phải đứng ra tổ chức sản xuất cho thành viên nhưng đồng thời phải bảo đảm khả năng tiêu thụ sản phẩm. Vì vậy, vốn tín dụng nếu chỉ dừng ở khâu sản xuất sẽ chưa đủ. Điều cần thiết là các khoản vay phải gắn với phương án sản xuất - tiêu thụ có đầu ra tương đối rõ, hợp đồng liên kết, vùng nguyên liệu, tiêu chuẩn sản phẩm và dòng tiền của chuỗi.
Đây cũng là lý do các mô hình HTX được An Giang lựa chọn ưu tiên hoàn thiện trong giai đoạn 2026 - 2027 có ý nghĩa như những “bài kiểm chứng” cho cách làm mới.
HTX Ngã Bát và HTX Kênh 10 được định hướng hoàn thiện theo hướng đảm nhiệm các dịch vụ đầu vào, sơ chế, chế biến và đầu ra trong chuỗi giá trị nông sản. HTX Nông nghiệp Tân Hưng được định hướng phát triển nông, lâm, thủy sản bền vững. Nếu những mô hình này chứng minh được hiệu quả, đây không chỉ là câu chuyện về một vài HTX hoạt động tốt. Quan trọng hơn, đó có thể là cơ sở để ngân hàng nhìn thấy một mô hình tín dụng có khả năng nhân rộng: vốn đi cùng vùng nguyên liệu, đi cùng hợp đồng liên kết và đi cùng dòng tiền của chuỗi.
Các số liệu tín dụng hiện nay cho thấy một nghịch lý đáng chú ý. Đến cuối tháng 8/2026, tín dụng phục vụ nông nghiệp, nông thôn tại An Giang đạt 161.909 tỷ đồng, trong khi dư nợ trực tiếp của 5 HTX chỉ 36 tỷ đồng. Khoảng cách này cho thấy nông nghiệp không thiếu dòng vốn theo nghĩa tổng thể, nhưng khu vực HTX đang tiếp nhận một phần rất nhỏ trong dòng vốn đó.
Tất nhiên, không thể lấy quy mô dư nợ để kết luận rằng HTX phải được vay nhiều hơn bằng mọi giá. Tín dụng vẫn phải dựa trên khả năng trả nợ, phương án kinh doanh và mức độ minh bạch, hiệu quả của từng HTX. Nhưng nếu HTX được giao vai trò tổ chức lại sản xuất thì năng lực tài chính của HTX cũng cần được nâng lên tương xứng với vai trò đó. Đây là chỗ mà chính sách tín dụng và chính sách phát triển kinh tế tập thể cần gặp nhau.
An Giang đặt mục tiêu đến năm 2030 có ít nhất 50% HTX tham gia liên kết theo chuỗi giá trị; khoảng 125 HTX ứng dụng công nghệ cao vào sản xuất và tiêu thụ nông sản; trên 90% HTX sử dụng phần mềm quản lý hoặc kế toán số và 100% sản phẩm chủ lực của HTX được định hướng áp dụng truy xuất nguồn gốc điện tử.
Những mục tiêu này đều đòi hỏi vốn, nhưng đó không còn là vốn cho một vụ mùa đơn thuần. Đó là vốn cho năng lực quản trị, tài sản cố định, công nghệ, dữ liệu, chế biến, bảo quản và thị trường.
Tín dụng xanh, tín dụng số sẽ là lớp vốn tiếp theo
Một thay đổi đáng chú ý trong định hướng của An Giang là HTX không chỉ được kỳ vọng trở thành đầu mối sản xuất mà còn phải bước vào chuỗi giá trị số và xanh.
Đến năm 2030, tỉnh đặt mục tiêu 90 - 95% HTX được đào tạo về chuyển đổi số, trên 90% HTX ứng dụng phần mềm quản lý hoặc kế toán số và khoảng 125 HTX ứng dụng công nghệ cao. Trong khi đó, tín dụng đối với doanh nghiệp ứng dụng công nghệ cao tại ngành Ngân hàng Khu vực 15 đến cuối tháng 8/2026 mới đạt 22 tỷ đồng và giảm 57,05% so với cuối năm 2025. Riêng tại An Giang, dư nợ đạt 22 tỷ đồng, giảm 42,29%.
Con số này cho thấy dòng vốn cho công nghệ cao trong nông nghiệp vẫn còn rất khiêm tốn so với quy mô tín dụng chung. Đây có thể là một khoảng trống cần được lấp đầy khi HTX bước vào giai đoạn đầu tư mới.
Một HTX muốn xây dựng vùng nguyên liệu có truy xuất nguồn gốc, số hóa quy trình sản xuất, đầu tư kho lạnh, sơ chế, chế biến hoặc giảm phát thải sẽ cần một cấu trúc vốn khác với khoản vay phục vụ chi phí sản xuất ngắn hạn.
Vì vậy, cùng với tín dụng nông nghiệp truyền thống, tín dụng cho chuyển đổi số, công nghệ cao, kinh tế tuần hoàn và sản xuất phát thải thấp có thể trở thành một cấu phần ngày càng quan trọng trong quá trình nâng chất HTX.
Không chỉ thiếu vốn, HTX còn cần “đủ chuẩn” để vay
Ở chiều ngược lại, không thể đặt toàn bộ trách nhiệm lên phía ngân hàng. Khả năng tiếp cận tín dụng của HTX phụ thuộc lớn vào chất lượng quản trị, minh bạch tài chính, phương án kinh doanh, tài sản bảo đảm, dòng tiền và khả năng chứng minh đầu ra.
Đề án của An Giang đặt mục tiêu đến năm 2030 có khoảng 25-30% cán bộ quản lý HTX có trình độ cao đẳng, đại học; tối thiểu 70% HTX có cán bộ trẻ tham gia quản lý, đây không chỉ là câu chuyện về nhân sự.
Trong quan hệ tín dụng, năng lực quản trị chính là một dạng tài sản. Một HTX có hệ thống kế toán rõ ràng, dữ liệu sản xuất đầy đủ, phương án kinh doanh cụ thể, hợp đồng liên kết minh bạch và dòng tiền có thể kiểm chứng sẽ có khả năng làm việc với ngân hàng khác hẳn một HTX chỉ dựa vào kinh nghiệm sản xuất và sổ sách thủ công.
Do đó, hỗ trợ tín dụng cho HTX cần đi cùng hỗ trợ “chuẩn hóa” HTX. Khi HTX minh bạch hơn, quản trị tốt hơn và có khả năng chứng minh dòng tiền tốt hơn, ngân hàng cũng có thêm cơ sở để đánh giá rủi ro và thiết kế sản phẩm tín dụng phù hợp.
Bức tranh tín dụng 9 tháng đầu năm 2026 cho thấy nền vốn trên địa bàn vẫn đang vận động theo hướng hỗ trợ các lĩnh vực sản xuất. Đến cuối tháng 9/2026, huy động vốn của các tổ chức tín dụng đạt khoảng 199.800 tỷ đồng, tăng 0,76% so với tháng trước và tăng 9,62% so với cuối năm 2025. Dư nợ tín dụng đạt khoảng 126.500 tỷ đồng, tăng 0,10% so với tháng trước và tăng 2,11% so với cuối năm 2025.
Ở quy mô ngành Ngân hàng Khu vực 15, tín dụng nông nghiệp, nông thôn đến cuối tháng 9/2026 ước đạt 237.000 tỷ đồng; tín dụng xuất khẩu ước đạt 16.100 tỷ đồng, tăng 35,62% so với cuối năm 2025.
Những con số này cho thấy dòng vốn đang có sự hiện diện đáng kể trong khu vực sản xuất và thương mại. Vấn đề tiếp theo là làm sao để dòng vốn đó tạo ra giá trị gia tăng cao hơn thay vì chỉ mở rộng quy mô sản xuất.
Với An Giang, HTX có thể chính là điểm nối. Một khoản tín dụng cho HTX đầu tư kho bảo quản không chỉ tạo tài sản cho HTX mà có thể giảm tổn thất sau thu hoạch cho hàng trăm hộ thành viên. Một khoản vay phục vụ sơ chế, đóng gói có thể giúp sản phẩm đáp ứng yêu cầu của doanh nghiệp và thị trường hiện đại. Một khoản vốn lưu động đủ mạnh có thể giúp HTX thu mua nông sản đúng thời điểm, thay vì để nông dân tự xoay xở đầu ra.
Khi đó, hiệu quả của tín dụng không còn được đo đơn thuần bằng dư nợ hay số khách hàng vay vốn, mà bằng khả năng tạo thêm giá trị trên mỗi đơn vị nông sản và mức độ cải thiện thu nhập của người sản xuất.
Từ “vốn cho HTX” đến “vốn cho cả hệ sinh thái”: An Giang dự kiến tổng nhu cầu kinh phí thực hiện Đề án phát triển kinh tế tập thể giai đoạn 2026 - 2030 khoảng 285.701 triệu đồng, huy động từ ngân sách nhà nước, vốn đối ứng của HTX, vốn góp thành viên, tín dụng và các nguồn hợp pháp khác.
Trong cấu trúc nguồn lực này, tín dụng ngân hàng không thể thay thế vốn ngân sách hay vốn góp của thành viên. Nhưng tín dụng có một vai trò khác: khuếch đại nguồn lực ban đầu để HTX đầu tư và mở rộng hoạt động sản xuất - kinh doanh.
Nếu ngân sách hỗ trợ tạo nền móng, vốn thành viên tạo cam kết và doanh nghiệp tạo thị trường, thì tín dụng có thể cung cấp lực đẩy để các mô hình kinh tế tập thể mở rộng quy mô.
Đó cũng là cách nhìn phù hợp với mục tiêu hình thành ít nhất 4 HTX hoặc liên hiệp HTX đầu tàu trong nông nghiệp đến năm 2030.
Những “đầu tàu” này sẽ không thể hình thành chỉ bằng số lượng thành viên hay diện tích vùng nguyên liệu. Họ cần năng lực tài chính, quản trị, công nghệ và thị trường.
Và khi đó, bài toán tín dụng cũng thay đổi: ngân hàng không chỉ cấp vốn cho một HTX, mà cấp vốn cho một mắt xích có khả năng kéo theo cả vùng nguyên liệu và mạng lưới hộ sản xuất phía sau, đây có thể là hướng để giải bài toán “vốn ít nhưng tác động lớn”.
HTX là trung tâm, nhưng dòng vốn phải đi theo chuỗi
Mục tiêu của An Giang trong giai đoạn 2026-2030 không phải đơn giản là có thêm HTX. Cốt lõi là biến HTX thành một tổ chức kinh tế đủ năng lực tập hợp nông dân, tổ chức sản xuất, kiểm soát chất lượng, kết nối doanh nghiệp và tham gia sâu hơn vào thị trường.
Muốn vậy, tín dụng cũng cần thay đổi cách tiếp cận. Từ vốn cho từng hộ sang vốn cho tổ chức liên kết, từ vốn cho sản xuất sang vốn cho cả chuỗi giá trị, từ tài sản thế chấp đơn thuần sang đánh giá đầy đủ dòng tiền và phương án kinh doanh. Từ vốn ngắn hạn phục vụ mùa vụ sang những khoản đầu tư dài hơi hơn cho chế biến, bảo quản, công nghệ và chuyển đổi xanh.
Con số 36 tỷ đồng dư nợ trực tiếp của 5 HTX tại An Giang đến cuối tháng 8/2026, đứng cạnh quy mô hơn 161.000 tỷ đồng tín dụng nông nghiệp, nông thôn, cho thấy dư địa còn rất lớn. Nhưng mở rộng tín dụng cho HTX không đồng nghĩa với nới chuẩn tín dụng. Điều quan trọng hơn là làm cho HTX đủ minh bạch, đủ năng lực quản trị và đủ khả năng tạo dòng tiền để trở thành khách hàng tín dụng thực sự. Khi đó, ngân hàng có thêm cơ sở để cho vay; HTX có thêm năng lực để tổ chức sản xuất; nông dân có thêm sức mạnh thương lượng; doanh nghiệp có vùng nguyên liệu ổn định; còn nông sản có cơ hội đi xa hơn trong chuỗi giá trị.
Suy cho cùng, tổ chức lại sản xuất nông nghiệp không bắt đầu và cũng không kết thúc ở một khoản vay. Điểm đích là biến đồng vốn thành năng lực tổ chức thị trường. Và ở An Giang, HTX đang được đặt vào đúng vị trí để làm cầu nối giữa đồng ruộng, ngân hàng và thị trường.