





Gửi bình luận
Thứ Năm, 12/11/2026
Thứ Năm, 12/11/2026
Với dư nợ tín dụng đạt gần 300.000 tỷ đồng, trong đó gần 80% tập trung vào 5 lĩnh vực ưu tiên, tỉnh Tây Ninh đang có nền tảng tài chính đáng kể để thúc đẩy chuyển đổi mô hình tăng trưởng nông nghiệp. Bài toán đặt ra là đưa tín dụng đi sâu vào chuỗi giá trị, từ vùng nguyên liệu, chế biến đến logistics, tái sử dụng phụ phẩm và tiêu thụ sản phẩm. Đây sẽ là chìa khóa để biến lợi thế nông nghiệp sau hợp nhất thành năng lực cạnh tranh xanh và bền vững.
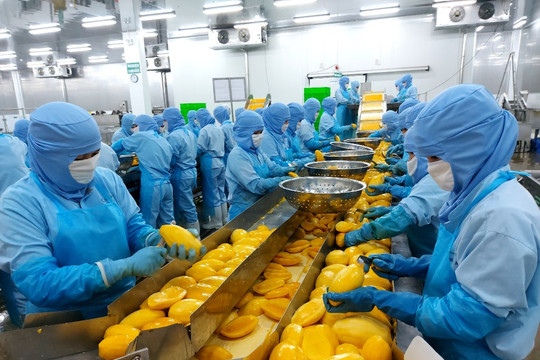
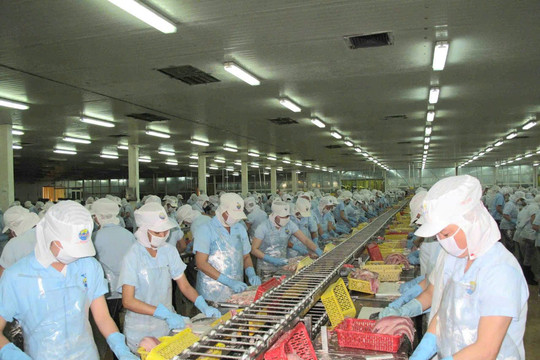
Tỉnh Tây Ninh đang bước vào giai đoạn phát triển mới với không gian kinh tế được mở rộng sau hợp nhất, tạo sự kết nối giữa vùng nguyên liệu nông nghiệp, công nghiệp chế biến, hệ thống giao thông, logistics và thị trường tiêu thụ. Đây là lợi thế quan trọng để hình thành những chuỗi sản xuất quy mô lớn, có khả năng gia tăng giá trị thay vì chỉ dựa vào sản lượng nông sản thô.
Bức tranh kinh tế địa phương đang cho thấy những tín hiệu tích cực. Trong 9 tháng năm 2026, GRDP tỉnh Tây Ninh tăng 10,30%; trong đó công nghiệp - xây dựng tăng 14%, dịch vụ tăng 8,49%, nông, lâm nghiệp và thủy sản tăng 3,23%. Chỉ số sản xuất công nghiệp tăng 15,02%; tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tăng 19%, xuất khẩu tăng 19%.
Đáng chú ý, đến cuối tháng 10/2026, dư nợ tín dụng trên địa bàn đạt 299.545 tỷ đồng, chưa bao gồm các khoản cho vay mua, đầu tư trái phiếu doanh nghiệp. Quy mô này cho thấy hệ thống ngân hàng đang đóng vai trò quan trọng trong cung ứng nguồn lực cho hoạt động sản xuất, kinh doanh và phát triển kinh tế địa phương.
Riêng tín dụng đối với 5 lĩnh vực ưu tiên đạt 236.692 tỷ đồng, tăng 10.637 tỷ đồng, tương đương 4,71% so với cuối năm 2025, chiếm 79,81% tổng dư nợ. Trong đó, cho vay nông nghiệp, nông thôn đạt 177.880 tỷ đồng, chiếm 59,98% tổng dư nợ; cho vay doanh nghiệp nhỏ và vừa đạt 36.771 tỷ đồng; cho vay xuất khẩu đạt 16.054 tỷ đồng.
Những con số này phản ánh mức độ tập trung đáng kể của dòng vốn vào các lĩnh vực gắn với nền tảng sản xuất và năng lực cạnh tranh của địa phương. Tuy nhiên, nếu nhìn từ yêu cầu chuyển đổi xanh, điều quan trọng hơn là chất lượng phân bổ vốn và khả năng tạo ra giá trị gia tăng sau đầu tư.
Bởi một nền nông nghiệp có quy mô lớn chưa đồng nghĩa với một nền nông nghiệp có giá trị cao. Khi vốn chủ yếu phục vụ nhu cầu sản xuất ngắn hạn, trong khi chế biến sâu, bảo quản, công nghệ và logistics chưa được đầu tư đồng bộ, giá trị tạo ra vẫn dễ bị giới hạn bởi tính mùa vụ và biến động thị trường.
Sau hợp nhất, tỉnh Tây Ninh sở hữu cơ cấu nông nghiệp đa dạng hơn. Khu vực Tây Ninh trước đây có thế mạnh về cây công nghiệp, cây ăn trái, chăn nuôi tập trung, công nghiệp chế biến và kinh tế cửa khẩu. Trong khi đó, khu vực Long An trước đây nổi bật với lúa gạo, rau màu, thanh long, chanh, thủy sản và khả năng kết nối với TP. Hồ Chí Minh, Đồng bằng sông Cửu Long.
Diễn biến tín dụng ở một số ngành hàng cho thấy nhu cầu vốn đang có sự phân hóa. Cuối tháng 10/2026, dư nợ cho vay lúa gạo đạt 66.035 tỷ đồng, giảm 6,46% so với cuối năm; thủy sản đạt 22.661 tỷ đồng, giảm 3,28%; rau quả đạt 18.174 tỷ đồng, giảm 4,19%. Riêng tại Tây Ninh, dư nợ đối với các mặt hàng cà phê, cao su, hồ tiêu, điều và sắn khoảng 8.657 tỷ đồng.
Sự suy giảm dư nợ ở một số ngành hàng không đơn thuần phản ánh diễn biến cung - cầu tín dụng, mà còn cho thấy những áp lực của chuỗi sản xuất trước biến động giá và thị trường. Với lúa gạo, yếu tố mùa vụ, quy mô sản xuất tại một số địa bàn thu hẹp, giá lúa gạo và giá xuất khẩu thấp hơn cùng kỳ đã tác động đến doanh thu cũng như nhu cầu vốn lưu động của doanh nghiệp.
Điều này đặt ra yêu cầu chuyển dịch tư duy cấp tín dụng không chỉ đánh giá khả năng trả nợ của từng hộ sản xuất hay doanh nghiệp riêng lẻ, mà cần nhìn vào hiệu quả của toàn chuỗi liên kết. Một vùng nguyên liệu có hợp đồng bao tiêu, hệ thống sơ chế, kho bảo quản và doanh nghiệp chế biến đầu mối sẽ có khả năng kiểm soát rủi ro tốt hơn một phương án sản xuất đơn lẻ, phụ thuộc hoàn toàn vào thương lái và giá cả thời điểm thu hoạch.
Đây cũng là hướng đi phù hợp với định hướng tổ chức lại sản xuất của ngành nông nghiệp Tây Ninh, trong đó doanh nghiệp giữ vai trò dẫn dắt thị trường, hợp tác xã tổ chức sản xuất và nông dân là chủ thể trực tiếp tạo ra sản phẩm, đồng thời được hưởng lợi từ chuỗi giá trị.
Thực tế, toàn tỉnh hiện có 46 chuỗi cung ứng thực phẩm an toàn, với sản lượng dự kiến khoảng 196.540 tấn/năm, trong đó 19 chuỗi cung cấp thực phẩm an toàn vào TP. Hồ Chí Minh. Năm 2026, tỉnh triển khai 32 dự án, kế hoạch liên kết tại 18 xã, phường, do 30 hợp tác xã và 2 doanh nghiệp chủ trì, với tổng kinh phí 11,24 tỷ đồng.
Đây là những nền tảng để ngân hàng phát triển các phương án tài trợ theo chuỗi, kết nối tín dụng cho nông dân, hợp tác xã với vốn đầu tư máy móc, công nghệ, nhà xưởng và hệ thống logistics của doanh nghiệp.
Một điểm đáng chú ý là đến cuối quý III/2026, dư nợ tín dụng đối với lĩnh vực xanh tại Tây Ninh đạt 6.164 tỷ đồng, với 861 khách hàng còn dư nợ. Quy mô này cho thấy, dòng vốn xanh đã hiện diện trong hoạt động kinh tế địa phương, nhưng dư địa phát triển vẫn còn lớn nếu đặt cạnh yêu cầu chuyển đổi toàn diện nền nông nghiệp.
Thực tế, kinh tế tuần hoàn không chỉ là câu chuyện xử lý chất thải, mà còn là bài toán tổ chức lại dòng nguyên liệu, năng lượng và tài nguyên trong sản xuất. Phụ phẩm lúa gạo, mía đường, chăn nuôi hay chế biến nông sản hoàn toàn có thể trở thành đầu vào cho những ngành sản xuất khác nếu có công nghệ, hạ tầng thu gom và thị trường tiêu thụ phù hợp.
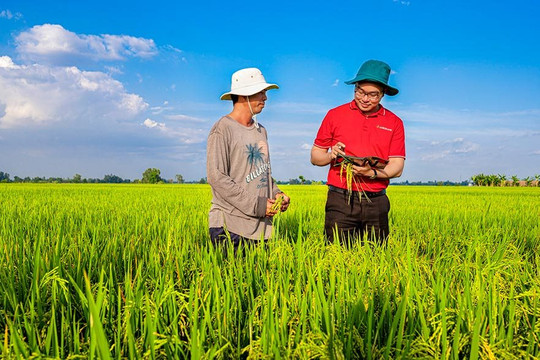
Năm 2026, tỉnh Tây Ninh triển khai 2 mô hình canh tác lúa chất lượng cao, phát thải thấp tại Hợp tác xã nông nghiệp Gò Gòn với quy mô 53ha và mô hình tại ấp Đông Thuận, xã Tân Tây với quy mô 50ha. Kết quả bước đầu cho thấy lượng giống gieo sạ giảm 20-30%, giảm 1-3 lần phun thuốc bảo vệ thực vật, toàn bộ diện tích áp dụng tưới ướt khô xen kẽ, tỷ suất lợi nhuận ước đạt 50-60%.
Các chính sách của tỉnh đã bước đầu tạo cơ chế chia sẻ chi phí đầu tư. Theo Nghị quyết số 32/2025/NQ-HĐND ngày 10/12/2025, các dự án liên kết được hỗ trợ 100% chi phí tư vấn xây dựng liên kết, tối đa 300 triệu đồng; hỗ trợ 30% vốn đầu tư máy móc, trang thiết bị và hạ tầng phục vụ liên kết, tối đa 10 tỷ đồng. Nghị quyết số 03/2026/NQ-HĐND ngày 12/2/2026 tiếp tục quy định hỗ trợ kinh phí phân tích mẫu đất, nước, không khí, đào tạo, tập huấn, chứng nhận VietGAP và một phần vốn đầu tư hạ tầng sản xuất.
Đặc biệt, bài toán tín dụng xanh cần được đặt trong mối quan hệ với hiệu quả phân chia lợi ích. Nếu nông dân phải tự gánh chi phí chuyển đổi quy trình, đáp ứng tiêu chuẩn và truy xuất nguồn gốc, trong khi phần lớn giá trị gia tăng tập trung ở khâu chế biến, phân phối thì liên kết khó duy trì bền vững.
Do đó, doanh nghiệp cần tham gia từ khâu xây dựng vùng nguyên liệu, chuyển giao kỹ thuật đến ký hợp đồng thu mua; hợp tác xã tổ chức sản xuất và cung ứng dịch vụ; ngân hàng thiết kế dòng vốn phù hợp với dòng tiền của chuỗi. Nhà nước tiếp tục hỗ trợ hạ tầng dùng chung, đào tạo và công nghệ.
Theo Kế hoạch số 3879/KH-UBND ngày 13/8/2026, tỉnh Tây Ninh đặt mục tiêu giảm phát thải khí nhà kính 8-9% so với kịch bản phát triển thông thường, phấn đấu thuộc nhóm 10 địa phương dẫn đầu cả nước về Chỉ số xanh cấp tỉnh (PGI). Đến năm 2030, tỉnh hướng đến có tối thiểu 5 sản phẩm đặc trưng nông nghiệp sạch và 3 sản phẩm đặc trưng nông nghiệp hữu cơ mang thương hiệu địa phương được chứng nhận; đồng thời hướng đến 100% sản phẩm OCOP được truy xuất nguồn gốc.
Với Tây Ninh, thách thức trong giai đoạn tới không phải chỉ là đưa thêm vốn vào nông nghiệp, mà là đưa vốn đến đúng mắt xích có khả năng tạo ra giá trị gia tăng và lan tỏa lợi ích. Khi tín dụng được kết nối với vùng nguyên liệu, công nghiệp chế biến, logistics và kinh tế tuần hoàn, ngân hàng không chỉ tài trợ cho một vụ mùa hay một dự án riêng lẻ, mà đang góp phần kiến tạo năng lực cạnh tranh dài hạn cho toàn bộ nền kinh tế nông nghiệp.
Đó cũng là thước đo quan trọng của tín dụng xanh không chỉ là bao nhiêu vốn được giải ngân, mà sau mỗi đồng vốn, tài nguyên được sử dụng hiệu quả hơn, phát thải giảm xuống, nông sản có giá trị cao hơn và người nông dân thực sự được hưởng thành quả của quá trình chuyển đổi.